Is hogere rente op studieschulden wel eerlijk? 'Pechgeneratie ervaart onrecht'
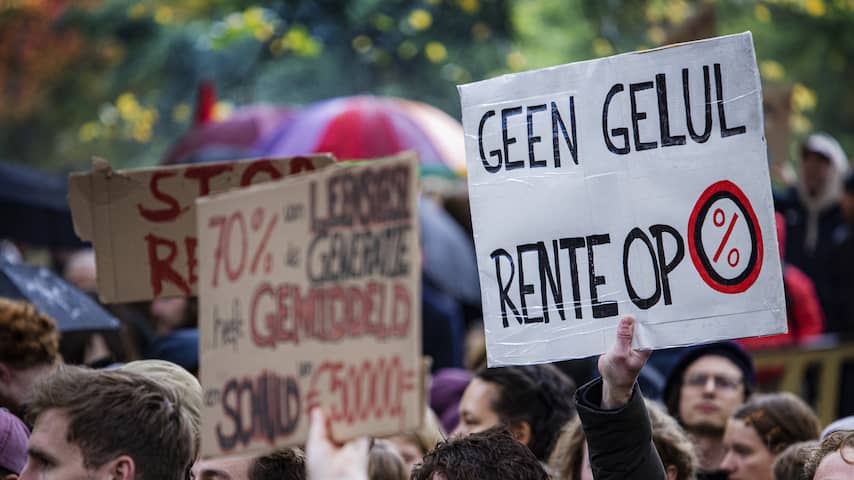
Is hogere rente op studieschulden wel eerlijk? 'Pechgeneratie ervaart onrecht'
Nieuwsredacteur
De stijgende rente is vooral een tegenvaller voor de generatie die is begonnen met studeren tussen 2015 en 2023. Zij kregen geen basisbeurs en moesten hun studie zelf bekostigen met een lening. De rente die over hun schuld betalen, hangt af van de periode waarin ze hebben geleend.
Studenten die hun lening vóór 2015 hebben afgesloten, betalen een hoger rentepercentage dan studenten die leenden ná 2015. Die laatste groep kon geen gebruikmaken van de basisbeurs en heeft daardoor een hogere studieschuld. Beide bedragen zijn hoger dan de beloofde 2,5 procent die in het regeerakkoord van het huidige kabinet stond. Waarom wordt de rente dan tóch verhoogd?
"Rentes worden bepaald door wat er in de wereld gebeurt", vertelt Marcel Klok, econoom bij ING Research. "De afgelopen tijd was er bijvoorbeeld sprake van inflatie en hebben de centrale banken de rentes verhoogd."
"Die verhogingen worden ook weer doorberekend aan de consument. Over studieleningen wordt meestal wel een lager rentepercentage betaald dan over andere leningen. Dat komt doordat deze rentes door de overheid een-op-een worden gebaseerd op de rente op staatsobligaties."
Verhoging is direct, maar voelt oneerlijk
Als die rente omhooggaat, wordt ook de rente op studieschulden verhoogd. De studieschuldrente is wettelijk gekoppeld aan de rente op Nederlandse staatsleningen.
"Daardoor werkt een stijging van de kapitaalmarktrente doorgaans automatisch door in de rente die studenten en oud-studenten betalen", gaat Klok verder. "De jaarlijkse vaststelling is daarmee vooral een technische uitwerking van een formule in de wet, niet het resultaat van nieuwe beleidsafwegingen."
De renteverhoging op de studieschuld lijkt op papier verklaarbaar en op een eerlijke manier berekend. Toch voelt het in de praktijk lang niet altijd zo. Oud-studenten in de pechgeneratie ervaren onrecht, omdat zij geen gebruik konden maken van de basisbeurs en meer moesten lenen.
Volgens Nadja Jungmann, lector Schulden en Incasso aan de Hogeschool Utrecht, is het gevoel van onrecht voor deze generatie een belangrijk knelpunt bij de studieschuld. "Ze missen erkenning voor het mislopen van de basisbeurs", zegt ze.
"Deze generatie is zogezegd tussen wal en schip gevallen. Het missen van de basisbeurs kan financieel pijn doen, maar kent ook een mentaal element. Deze groep ervaart mentale druk, omdat ze weten dat zowel de groep voor als na hen minder heeft geleend."
Studieschuld belemmert hypotheek
Veel jongeren zijn bang dat ze door hun studieschuld moeilijker aan een koophuis kunnen komen. Hoewel dat niet zo zwart-wit is, speelt de studieschuld volgens Klok wel een rol bij het krijgen van een hypotheek.
"Als je bij de ene partij leent, kun je bij de andere partij meestal minder lenen. De kans op het kopen van een huis hangt vaak af van het bedrag dat je biedt. Krijg je een hogere hypotheek, dan heb je meer geld om te besteden op de woningmarkt. In die zin speelt de studieschuld een rol."
Ook Jungmann stelt dat de studieschuld invloed heeft op de positie van deze groep op de woningmarkt. "Deze groep draagt de financiële druk mee, zeker omdat ze weten dat ze een grotere studieschuld hebben dan de generaties voor en na hen."
Toch wil de lector ook enige nuance aanbrengen. "De prijzen en krapte op de woningmarkt zijn momenteel zo hoog dat de studieschuld niet altijd de beslissende factor is voor het kopen van een huis. Maar het heeft zeker geen positieve invloed."
Compensatie lost niet alles op
Opgebouwde studieschuld moet binnen 15 of 35 jaar worden afgelost, afhankelijk van het stelsel waaronder geleend is. DUO houdt hierbij rekening met de draagkracht die een oud-student heeft. Heb je minder inkomen, dan kun je een lager maandbedrag aanvragen.
Jungmann stelt dat het lastig is een algemeen advies te geven over wat te doen met je studieschuld. "Voor ieder individu is de financiële situatie anders. Maar ik zou wel zeggen: kun je het geld missen, los dan zoveel mogelijk af."
Volgens Jungmann is het daarnaast van belang er een politieke les uit te trekken. "Er wordt af en toe te makkelijk gedacht: we compenseren een bepaald bedrag en we zetten er daarna een streep onder", zegt ze.
"Maar daar los je niet alles mee op. Deze generatie (oud-)studenten mist ook erkenning voor hetgeen zij gemist hebben. Zeker omdat het leenstelsel later is teruggedraaid."
Jungmann stipt aan dat het een politiek besluit is geweest. "Daar kun je voor of tegen zijn. Maar het is ook vooral belangrijk dat het goed wordt uitgelegd aan de generatie die de basisbeurs misliep. Die uitleg is uitgebleven en dat vergroot het gevoel van onrecht."
Eerder
Aanbevolen artikelen
NUjij-reacties
1K reactiesLog in en lees reacties
Lees reacties, stel vragen aan de redactie, geef respect en praat mee over het belangrijkste nieuws.