Home   2026-10-22 19:56:51

←

Rabobank scherpt hypotheeknorm voor ouderen aan: pensioen telt eerder mee
Original article

Rabobank scherpt hypotheeknorm voor ouderen aan: pensioen telt eerder mee

Rabobank scherpt hypotheeknorm voor ouderen aan: pensioen telt eerder mee
Elise Vermeeren
Elise Vermeeren
Economieredacteur

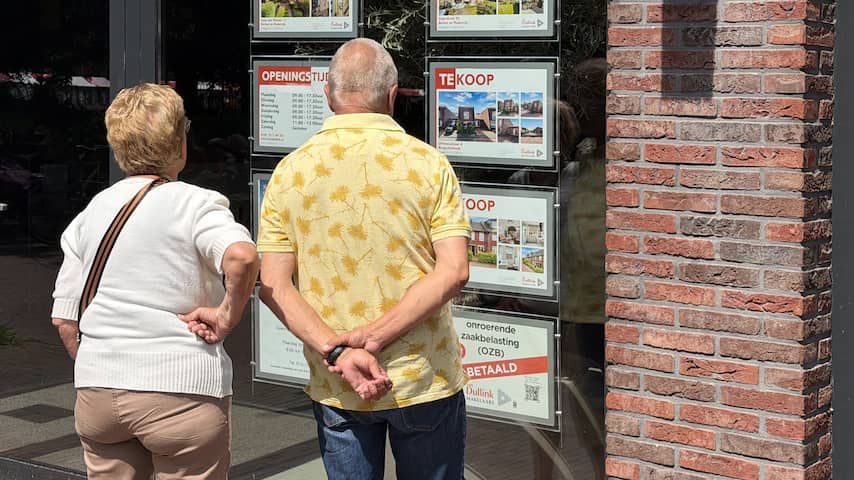
Rabobank en dochterbedrijf Obvion scherpen vanaf maart 2027 hun hypotheeknormen aan. Het verwachte pensioeninkomen telt dan mee bij de berekening van de maximale hypotheek, en ook de levensverwachting van de klant speelt dan een rol.

Het verwachte pensioeninkomen is vanaf maart 2027 al vijftien jaar voor de pensioengerechtigde leeftijd bepalend voor de maximale hypotheek. Nu is dat tien jaar. De tweede nieuwe leennorm die Rabobank invoert, is een maximum voor 85-plussers. Zij mogen vanaf maart nog maximaal 70 procent van de woningwaarde lenen.

De precieze datum in maart 2027 wordt nog bekendgemaakt, zegt een woordvoerder van Rabobank. Bij het bepalen van de maximale hypotheek wordt straks niet alleen gekeken naar de pensioengerechtigde leeftijd. "Van belang is dat dit ook samenhangt met het inkomen, de pensioenopbouw, de leeftijd en de woningwaarde."

De nieuwe regels gelden alleen voor klanten die hun hypotheek herfinancieren, verhuizen of een bestaande hypotheek wijzigen. "Als klanten hun bestaande hypotheek niet aanpassen, verandert er niets", aldus de woordvoerder.

Rabobank noemt overleg met toezichthouders als aanleiding voor de nieuwe regels. De beoordeling van hypotheken is volgens de bank al langere tijd onderwerp van intensief overleg met de Europese Centrale Bank (ECB) en De Nederlandsche Bank (DNB). Beide toezichthouders willen volgens de woordvoerder dat het verwachte pensioeninkomen anders wordt meegenomen in de beoordeling en dat ook de levensverwachting van een klant meetelt.

"Rabobank en Obvion geven daar met deze maatregelen invulling aan", zegt hij. "Zo verkleinen we de kans dat een hypotheek later niet meer bij de financiële situatie van de klant past."
Elise Vermeeren
Elise Vermeeren
Economieredacteur
Elise volgt het economische nieuws. Ze schrijft over supermarkten, winkels, webshops, vrije tijd en toerisme. Ze volgt de detailhandel en e-commerce op de voet. Mail je tips of vragen.

NUjij: Uitgelichte reacties

VerhalenzijngoedFeitenzijnbeter
2 okt 2026 om 11:45
Op zich wel interessant. In de basis zijn de meeste 'ouderen' een beperkt risico voor de bank, omdat deze 'ouderen' over het algemeen maar beperkt hoeven te financieren, en daarmee met de lening (value-to-loan) ver onder de executiewaarde blijven. Goed, er zijn ouderen die een opeethypotheek kiezen, en dat is natuurlijk wel iets. Maar dan ook, zolang de hypotheek onder de executiewaarde blijft is er geen risico voor de bank. En dan: pensioenverwachtingen zijn een enorm "foto-moment". Er is geen pijl op te trekken wat je op pensioenleeftijd gaat ontvangen. Dat is van dermate veel factoren afhankelijk, dat het IMHO weinig zinvol is. En alleenstaande ouderen (dat zijn er tegenwoordig natuurlijk heel veel) zijn feitelijk een beperkt risico voor een bank, gegeven de LTV.
Willem2222
2 okt 2026 om 11:34
Ik snap dit aan de ene kant. Andere kant ga je wel krijgen dat ouderen na die leeftijd dus eigenlijk niet meer gaan verhuizen waardoor doorstroming vastloopt. Daarnaast moet je dan tevens zorgen dat je mensen een pot laat opbouwen voor laten. En dan komen wij weer terug op de schrijnende box 3 discussie waarbij je eigenlijk mensen die hiervoor willen sparen keihard gaat belasten. Los nog ervan dat je wordt gedwongen bij een pensioenfonds je pensioen te sparen die jaar op jaar veel slechtere rendementen haalt dan de markt en zelfs ervoor zorgen dat je geld minder waard wordt


Aanbevolen artikelen


NUjij-reacties

724 reacties
💬

Log in en lees reacties

Lees reacties, stel vragen aan de redactie, geef respect en praat mee over het belangrijkste nieuws.